
Objectif comptabilité analytique !
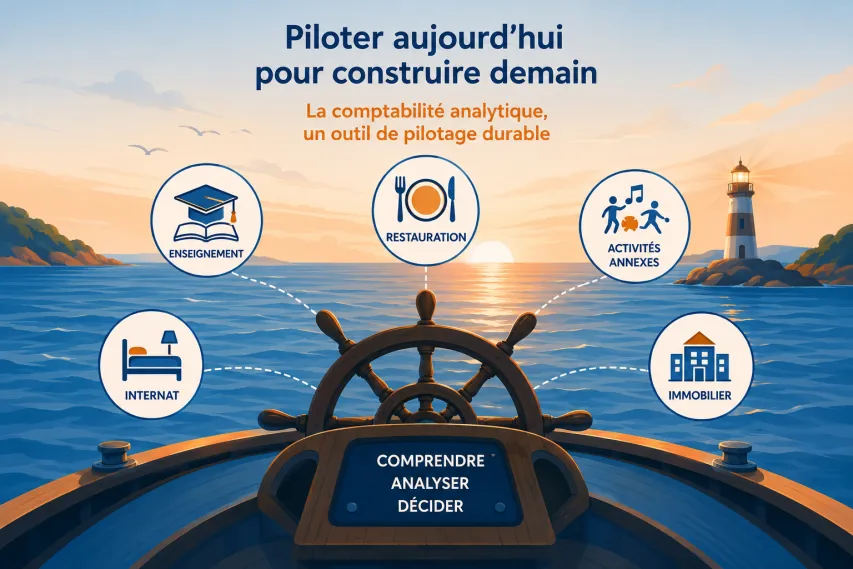
La comptabilité générale constitue la base de l’information financière, selon le plan comptable de l’enseignement catholique .La comptabilité analytique permet d’analyser les charges et produits par secteur d’activité. L’analytique réglementaire permet de suivre l’affectation des charges selon leur mode de financement
Dans vos établissements, la mise en place d'une comptabilité analytique est obligatoire et vient en complément de la comptabilité générale afin :
- de connaître la rentabilité de chacun de vos secteurs d'activité,
- d'affecter chaque charge à un mode de financement : financement privé, public ou autre et ainsi de savoir si les financements publics reçus permettent de couvrir les charges de fonctionnement liées à l'enseignement
- de prendre des décisions correctrices en cas de situation déficitaire sur un secteur d'activité
Pour vous aider dans la mise en place de la comptabilité analytique, nous avons élaboré une matrice qui:
- vous explique la démarche de la comptabilité analytique dans le 1er onglet "Présentation" avec une proposition de clés de répartition et
- vous propose ensuite, dans l'onglet "ventilation compta_ana", une répartition de toutes les charges du plan comptable par secteur d'activité en fonction de clés de répartition colonne L et le mode de financement de cette charge colonne M
Cette matrice est évidemment perfectible. Nous sommes preneurs de vos remarques.
BONUS
Vous trouverez ci-joint les supports de présentation des différents webinars organisés par la Fnogec sur la comptabilité analytique
Webinar 1 : Un outil de pilotage au service de notre gestion et de nos obligations réglementaires
Webinar 2 : Structure de la comptabilité analytique
Webinar 3: Les clés de répartition & les services accessoires à l’enseignement
Webinar 4 : La question du coût des locaux
Webinar 5 : Démarche analytique et autres outils de gestion